+++ 『ミドル・シニア世代のデキュムレーションとファイナンシャル・ウェルビーイング +++
2026年11月11日、合同会社フィンウェル研究所代表の野尻哲史氏を講師に迎え、『 デキュムレーションセミナー② ~ミドル・シニアにとってのデキュムレーションとファイナンシャル・ウェルビーイング~ 』を開催しました。
当セミナーでは、人生100年時代において「資産を取り崩しながら運用を続け、その寿命を伸ばしていく」デキュムレーションの考え方について詳しく解説をしていただきました。
人生100年時代を迎え、新 NISA や iDeCo などを活用した資産形成への関心は大きく高まっています。
その一方で、長年かけて築いた資産を、退職後にどのように使っていくのかについては、まだ十分に議論されてきていません。
この長年かけて築いてきた資産を計画的に取り崩し、活用していくことが「デキュムレーション」なのです。
ただし、単に資産を減らしていくことではありません。
退職後も一定期間は運用を続けながら資産を使い、人生全体を通じて生活の満足度を維持していくという考え方です。
GCRM では、ミドル・シニアのキャリアを考える際に、仕事や能力、価値観だけでなく、生活を支えるお金の見通しも欠かせないと考えています。
何歳まで、どのように働くかによって、退職後の収入や必要な資産は変わります。
一方、お金の見通しが立つことで、働き方やキャリアの選択肢も広がります。
今回のセミナーは、キャリアとお金を切り離さず、人生後半を一体的に考えるための機会として開催したものです。
以下が、セミナーの内容のサマリーとなります。
より詳しい内容をご覧になりたい方は、弊社までご連絡ください。
「貯めてから使う」だけでは対応できない時代
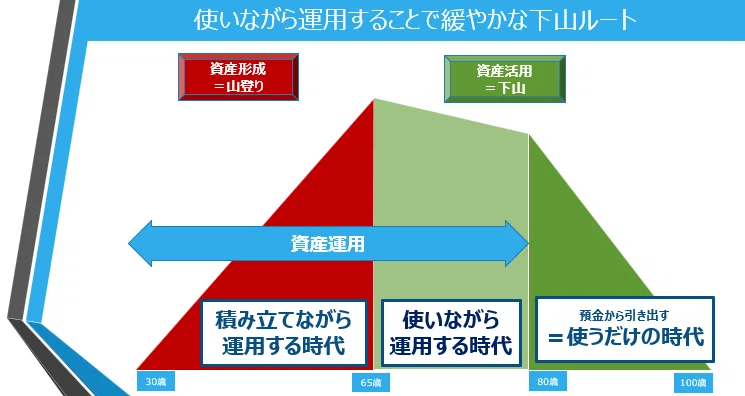
野尻氏が最初に示したのは、資産との付き合い方を三つのステージで捉える考え方です。
第一は、現役時代に「積み立てながら運用する」ステージ。
第二は、退職後も「使いながら運用する」ステージ。
そして第三が、運用を終え、資産を「使うことを中心とする」ステージです。
これまでは、現役時代に資産を形成し、退職後は預金から生活費を引き出すという、二段階の考え方が一般的でした。
しかし、低金利、長寿化、インフレなどを考えると、退職した時点ですべての運用をやめ、預金だけを取り崩す方法では、長い退職後の生活への対応が難しくなっています。
そこで必要になるのが、資産形成から資産消費へ一気に移るのではなく、その間に「使いながら運用する期間」を設けることです。
野尻氏はこれを、山登りの後に急いで下山するのではなく、緩やかな下山ルートをつくることに例えました。
その際に大切なのは、将来を正確に予測しようとしすぎないことです。
何歳まで生きるか、いつ認知・判断能力が低下するかは、誰にも分かりません。
しかし、分からないから計画できないのではなく、例えば100歳まで生きると仮定し、保守的に計画することはできます。
80歳頃までには、自分で運用資産を管理できなくなっても困らない状態をつくるなど、一定の前提を置くことで準備が可能になります。
また、退職とは「働かなくなる時点」ではなく、「勤労収入だけでは生活費を賄えなくなる時点」と捉える考え方も示されました。
働き方が多様化する時代では、年齢や会社の定年だけでなく、収入と生活費の関係から退職後を考える必要があります。
資産形成の目的は、資産を減らさないことではない
私たちは、資産残高が多ければ安心し、減れば不安になる傾向があります。
しかし、資産を形成する本来の目的は、残高を維持することではなく、充実した退職後の生活を送ることにあります。
フィンウェル研究所が毎年実施している「60代6,000人の声」の調査では、健康、仕事ややりがい、人間関係、資産水準などに対する満足度のうち、退職後の生活全般の満足度と特に強い関係を持つのが、資産水準に対する満足度であることが示されています。
とはいえ、資産を使えば残高は減ります。
残高の減少だけを見れば、不安が高まり、お金を使わないという選択につながりかねません。
そこで必要なのが、資産額そのものではなく、年齢ごとに計画した「目標残高」を参照点にする考え方です。
例えば、65歳で3,000万円、75歳で2,500万円というように、計画に沿って残高が減っているのであれば、それは失敗ではありません。
資産が減らないことではなく、必要な生活を維持しながら、計画どおりに資産を使えていることが安心につながります。
運用しながら取り崩す場合には、毎年一定額を引き出す「定額取り崩し」だけでなく、残高の一定割合を引き出す「定率取り崩し」も選択肢になります。
定率であれば、運用状況に応じて引き出す金額が変わるため、相場が下落した際の資産減少を抑え、計画した残高に着地する可能性を高めることができます。
退職後の生活を支える三つの収入
退職後の生活は、「勤労収入」「年金収入」「資産収入」の三つで支えることになります。
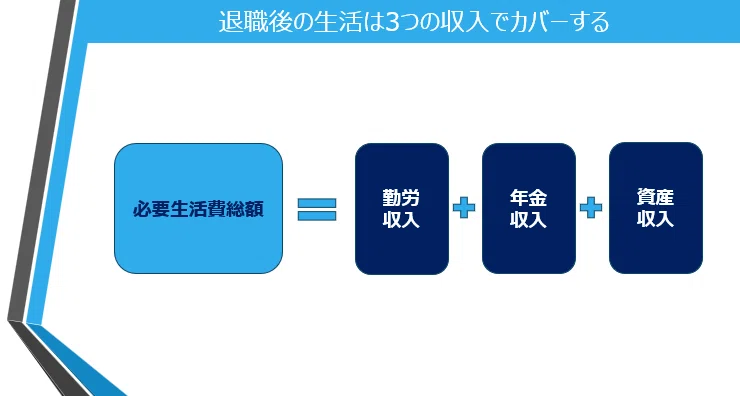
セミナーでは、退職後の年間生活費を360万円とし、65歳から100歳までの35年間で考える例が紹介されました。
この場合、必要生活費の総額は1億2,600万円です。
ただし、その全額を金融資産として準備する必要はありません。
例えば、65歳から5年間で合計200万円の勤労収入があり、月額20万円の年金を35年間受け取れば、年金収入は合計8,400万円になります。
残る約4,000万円を資産収入で補うという考え方です。
さらに、65歳から順に考えるのではなく、100歳から逆算します。
80歳から100歳までに必要な資産を先に確保し、そのうえで、65歳から80歳までの「使いながら運用する期間」を設計します。
運用を続けながら取り崩せば、将来使う総額と同額を、退職時点ですべて保有している必要はありません。
現役世代は、何から始めればよいのか
デキュムレーションは、退職してから考えるテーマではありません。
野尻氏は、40代から取り組める三つの方法を示しました。
一つ目は、退職後も長く働けるよう、スキルや経験を高めておくこと。
二つ目は、現役時代の収入を高め、厚生年金を通じて将来の年金収入を充実させること。
三つ目は、勤労収入の一定割合を資産形成に回すことです。
三つ目については、「資産形成比率」という考え方が紹介されました。
毎月一律の金額を積み立てるのではなく、収入の一定割合を資産形成に充てます。
10%を一つの参照点としながら、子育て期には比率を下げ、支出が落ち着いたら引き上げるなど、自分の状況に応じて設定します。
これは、働くこと、年金、資産形成を別々に考えるのではなく、三つを連動させる考え方です。
収入が増えた際に生活水準だけを上げるのではなく、資産形成額も連動して増やすことで、将来の選択肢を広げることができます。
リスクとは何かを考え直す
資産運用を考える際には、「目的」「目標」「手段」を区別する必要があります。
目的は、充実した満足できる退職後の生活を送ること。
目標は、その生活を実現するために必要な資産残高を確保すること。
資産運用は、その目標を達成するための手段です。
したがって、資産の総額が一時的に下落することだけがリスクではありません。
必要な時点までに、目的を支える資産残高を確保できないこともリスクです。
リスクを下げる方法には、運用資産の中身を株式から債券などに変え、運用資産そのもののリスクを下げる方法と、金融資産全体に占める有価証券の比率を下げる方法があります。
「有価証券比率は100から年齢を引いた割合」といった一律の基準だけでは、保有資産額や必要生活費の違いを反映できません。
野尻氏は、年金だけでは不足する資産収入のおおむね10年分を、預金や債券など比較的安定した資産として確保し、それ以外を運用する考え方を紹介しました。
年齢だけで決めるのではなく、自分が将来必要とする資産収入から逆算する方法です。
キャリアとお金を、一つの人生として考える
企業にとって、従業員のファイナンシャル・ウェルビーイングは、在職中だけの問題ではありません。
退職後も安心して生活できるよう、現役時代から資産の形成と活用について考える機会を提供することは、従業員の長期的なキャリア自律を支えることにもつながります。
また、個人にとっても、お金の見通しはキャリアの自由度に影響します。
何歳まで働くのか、どのような働き方を選ぶのか、収入をどの程度維持するのか。
それによって、必要な資産額も変わります。
反対に、将来の収入と支出、資産の見通しが分かれば、働き方をより主体的に選べるようになります。
デキュムレーションを考えることは、金融知識を身につけることだけではありません。
自分のキャリア、生活、資産を一つにつなぎ、人生後半をどのように生きたいかを具体的に考えることです。
GCRM は今後も、キャリアとお金の双方から、ミドル・シニアが自分らしい人生後半を設計するための学びと対話の機会を提供していきます。
*・*・ <お知らせ> ・*・*
当セミナーの継続セッションとして、
『ミドル・シニアのキャリアとお金を考えるワークショップ
~100歳キャッシュフロー表で必要なお金をシミュレーションする~』
(オンライン、無料)を実施いたします。
日程は 2026年11月26日(木)19:00-20:30です。
デキュムレーションの概念を理解したうえで、年金、労働収入、すでにある資産、さらに、家族の状況(学費、介護)など、様々な条件を加えた総合的な視点で、人生100年時代の資産形成と運用を考えてみませんか?
Excel のワークシートを使って資産計画を構築することを目的とした、実践的なワークショップです。
ご興味をお持ちいただけましたら、ぜひご参加ください。